Ein Lagerhaus ist eine Immobilie mit vielen Facetten
In dieser Podcast-Folge spricht Tomasz Szpyt mit Łukasz Jachna, Vorstandsmitglied und Chief Capital Markets Officer bei 7R, über verschiedene Arten von Lagerimmobilien und deren Attraktivität aus der Sicht von…
Lilianna (Elżbieta) Laudy2 lutego 202216 minut czytania
Teilen
In dieser Podcast-Folge spricht Tomasz Szpyt mit Łukasz Jachna, Vorstandsmitglied und Chief Capital Markets Officer bei 7R, über verschiedene Arten von Lagerimmobilien und deren Attraktivität für Investoren.
In diesem Podcast erfährst du unter anderem:
– Worin unterscheiden sich Multi-Tenant-Lager, Produktionslager, BTS-Lager, City-Flex-Lager und SBU-Lager voneinander?
– Welche Objekte stoßen bei Investoren auf das größte Interesse?
– Wie verändern sich die Rentabilität und das Investitionsrisiko je nach Gebäudetyp?
– Mit welchen Investoren arbeitet 7R zusammen?
Tomasz Szpyt: Guten Tag, mein Name ist Tomasz Szpyt und ich heiße Sie herzlich willkommen zur Podcast-Reihe von 7R.Blog.On. Gemeinsam mit unseren geladenen Experten werden wir über aktuelle Trends in der Lagerimmobilienbranche sprechen. Heute ist Łukasz Jachna, Vorstandsmitglied und Chief Capital Markets Officer bei 7R, bei mir im Studio. Guten Morgen, Łukasz.
Łukasz Jachna: Guten Tag, hallo.
Tomasz: Heute sprechen wir über Lagerhäuser – darüber, ob es sich dabei tatsächlich um eine so einfache Immobilie handelt oder ob ein Lagerhaus doch zumindest mehrere Facetten hat. Was kann an einem Lager eigentlich schon kompliziert sein? Nur einfache Kisten, Regale, Gabelstapler, Rampen… Das könnte man so sagen, aber ist es wirklich so ein einfaches Objekt? Es gibt wohl so viele Arten von Lagern, wie es Funktionen gibt, die die Mieter darin unterbringen möchten. Wir haben z. B.: Objekte für mehrere Mieter, sogenannte Multi-Tenant-Objekte, Produktionsobjekte, BTS-Objekte, City Flex-Objekte oder sogar Rechenzentren. Je nach Art des Objekts ändert sich auch seine Attraktivität für Investoren. Und hier, Łukasz, eine Frage an dich: Worin bestehen die Unterschiede?
Łukasz: Ja , super. Danke, dass du all diese Arten von Lagerhäusern erwähnt hast, über die wir sprechen. Tatsächlich ist es nicht so einfach, wie es auf den ersten Blick scheint. Natürlich erscheinen Lagerhäuser im Vergleich zu anderen Anlageklassen im Hinblick auf den rein technischen Bauprozess am einfachsten und wirken auf den ersten Blick sehr simpel. Doch der Reiz liegt wie immer im Detail. Die genannten Lagertypen unterscheiden sich vor allem in ihrer betrieblichen Ausgestaltung für den Mieter. Unter anderem ist die Raumnutzung entscheidend, die wir gemeinsam mit dem Mieter gestalten können. Als Entwickler von Lagerflächen sind wir stets bestrebt, den schwierigen und sehr komplexen Prozessen unserer Mieter entgegenzukommen, da wir wissen, dass dies ein entscheidender Aspekt ihrer betrieblichen Tätigkeit ist.
Deshalb verfügt 7R über ein eigenes Team aus Architekten, Planern und Designern, was es uns ermöglicht, unsere Produkte maßgeschneidert zu gestalten. Gleichzeitig bemühen wir uns, diese Projekte so zu strukturieren, dass sie für internationale institutionelle Investoren ein äußerst attraktives Anlageobjekt darstellen,
sagt Łukasz Jachna
Leiter des Bereichs Kapitalmärkte, Vorstandsmitglied bei 7R
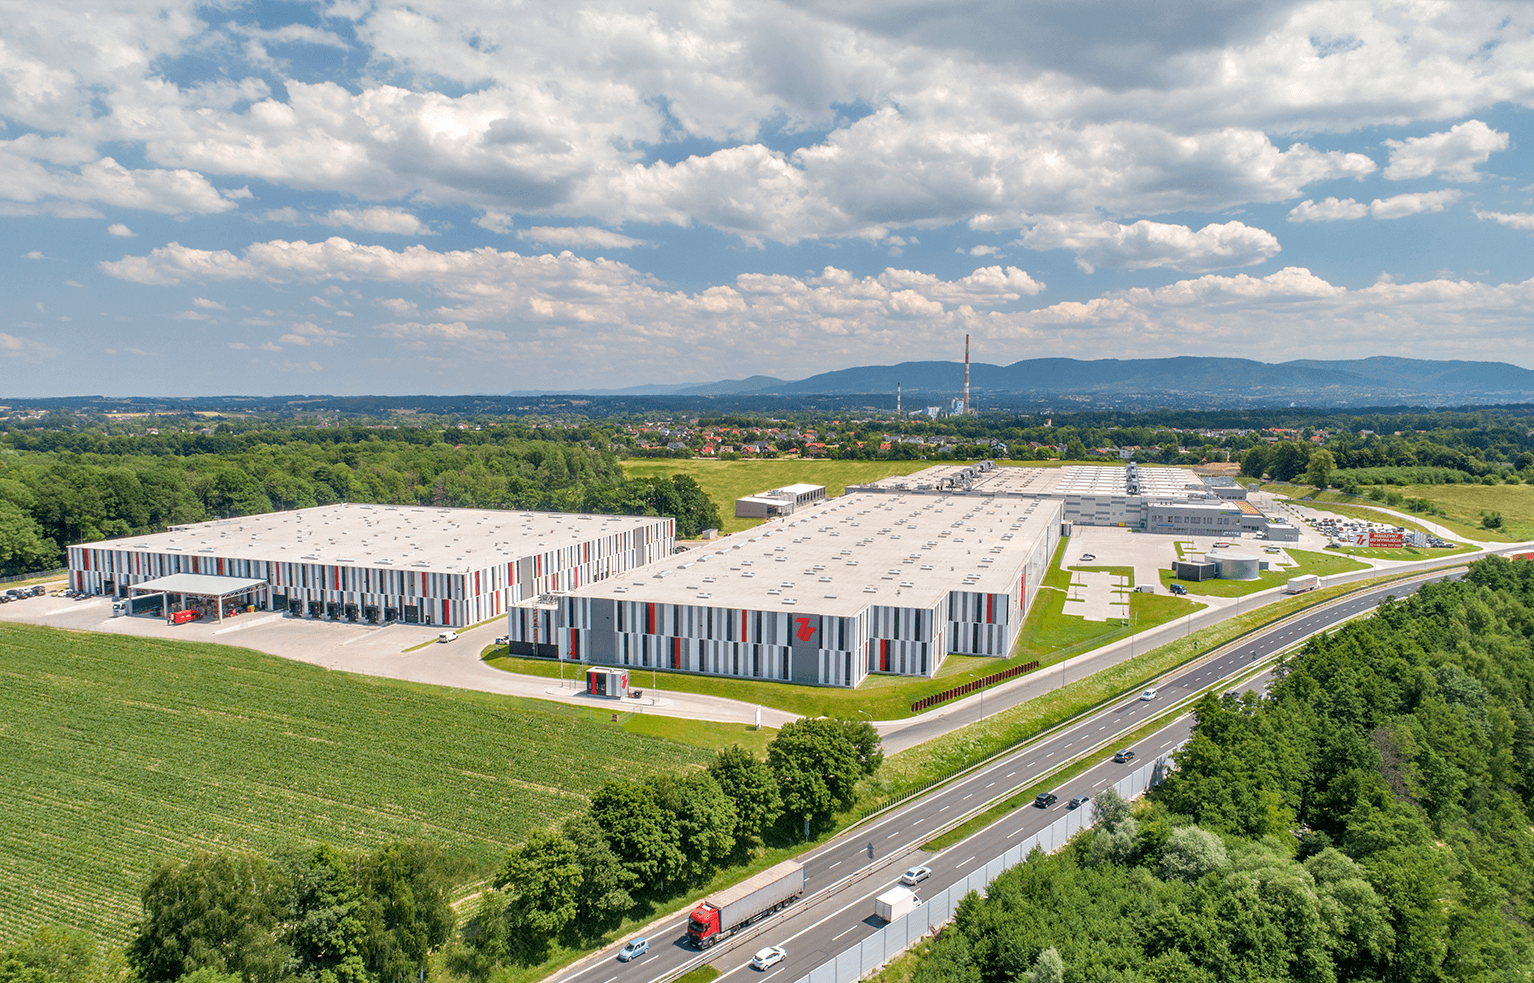
Das ist insofern wichtig, als ich, ausgehend von Multi-Tenant-Lagern, kurz skizzieren werde, wie das aussieht. Es handelt sich um ein Multi-Tenant-Lager, das also für mehrere Mieter an einem Standort vorgesehen ist. Da an einem bestimmten Standort keine allzu großen Flächen für einen einzelnen Mieter benötigt werden, versuchen wir als Entwickler, einen sehr diversifizierten Park zu errichten, in dem all diese Mieter Platz finden. Wir sprechen hier meist von 5–7 Mietern pro Park mit einer Größe von 50–100.000 m². Viele Investoren interessieren sich für diese Art von Produkt, da sie sich damit im Grunde genommen ein Engagement in der Wirtschaft und in einzelnen Branchen sichern. Gleichzeitig sichern sie sich Diversifizierung in dem Sinne, dass sie, sollte ein Mieter aus irgendeinem Grund seine Strategie ändern, ausziehen oder insolvent werden, weiterhin in der Lage sind, ihren Endinvestoren bestimmte Renditen zu garantieren. Andererseits ist dies auch insofern interessant, als auf dem Markt für Multi-Let-Lagerhallen heute Fünfjahresverträge Standard sind. Dies sorgt für eine sehr angenehme Flexibilität sowohl für die Mieter als auch für die Investoren, denn während dieser fünf Jahre – also dem festgelegten Zeitraum, in dem sowohl der Mieter als auch der Eigentümer der Immobilie bestimmte Bedingungen hinsichtlich Preis und Flächenbereitstellung akzeptieren – gleichzeitig ist es aber auch insofern wichtig, als nach diesen fünf Jahren das sogenannte „Deal Letting“ folgt, also ein Gespräch mit dem Mieter über die Verlängerung der jeweiligen Fläche oder eine Änderung des sogenannten „Tenant-Mix“, also der Mieter, die wir in einem bestimmten Park haben. Viele Investoren sehen darin ein sehr großes Potenzial, da es ihnen eine Art einzigartigen Ansatz in Bezug auf die Strategien bietet, die sie anwenden können. Sie können beobachten, wie sich die einzelnen Mieter entwickeln, ihnen vielleicht mehr Fläche im Rahmen der Expansion ihres Kerngeschäfts anbieten oder über mehr Szenarien bei der Auswahl dieser einzelnen Mieter verfügen oder jemandem eine Fläche für einen viel längeren Zeitraum vorschlagen, wenn sie dieses Potenzial erkennen. Diese Vielseitigkeit von Multi-Let-Lagern ist insofern interessant, als es spezialisierte Fonds gibt, die eigentlich ausschließlich diese Art von Anlageobjekten akkumulieren. Gleichzeitig betrachten sie andere Lager, zu denen wir gleich nahtlos übergehen werden, wie Produktions- und BTS-Lager, als weitaus weniger interessant. Die Abkürzung BTS steht für „Build-to-Suit“...
Tomasz: Also maßgeschneiderte Lager?
Łukasz: Genau, maßgeschneiderte Lager, aber auch maßgeschneiderte Lager im Sinne sehr spezifischer Lösungen. In diesem Fall sprechen wir davon, dass es in einem Gebäude nur einen Mieter gibt, da dessen Betriebsablauf dies erfordert – sei es aufgrund kritischer Zugangskontrollen oder eines komplexen Produktionsprozesses des jeweiligen Mieters; daher der Name BTS. Das ist insofern wichtig, als hier ein viel größerer Eingriff in den gesamten Kerngeschäftsprozess des jeweiligen Mieters stattfindet. Das liegt daran, dass der Mieter oft selbst nicht weiß, welche Art von Lager er benötigt. Er verfügt über eine bestimmte Technologie, sei es Produktion, Konfektionierung im E-Commerce oder ähnliche Lösungen. Deshalb ist es sehr wichtig, dies nicht nur aus der Perspektive der Immobilie zu betrachten, sondern auch aus der Perspektive des operativen Prozesses des Mieters selbst. Unsere Mitarbeiter sowohl aus der Vermietungs- als auch aus der technischen Abteilung prüfen, welche Lösungen passen und wie der Produktionszyklus auf dem jeweiligen Layout – also der für den jeweiligen Mieter im Gebäude verfügbaren Fläche – gestaltet werden muss, damit es für ihn passt. Gleichzeitig denken wir bei 7R viel langfristiger und versuchen, diese maßgeschneiderten Lager viel universeller zu gestalten. Einerseits sind maßgeschneiderte Lagerhallen mit einem längeren Mietvertrag verbunden; hier sprechen wir meist von einem Mietvertrag mit einer Laufzeit von mindestens 10 bis 15 Jahren, aber natürlich handelt es sich dabei um einen mit dem Mieter vereinbarten Zeitraum. Nach Ablauf dieser Zeit stellt sich die Frage, ob der Mieter sich für eine Verlängerung des Mietvertrags entscheidet oder ob sein Geschäftsbetrieb nicht mehr zu diesem Gebäudetyp passt und er die Fläche wechseln möchte. Obwohl wir also von maßgeschneiderten Lagerhallen sprechen, versuchen wir bei 7R, diese so an die Betriebsabläufe des jeweiligen BTS-Mieters anzupassen, dass man sie im Bedarfsfall relativ kostengünstig in eine Multi-Let-Lagerhalle umwandeln kann, wie ich sie zuvor erwähnt habe. Dies ist insofern wichtig, als unsere Investoren, die ein BTS-Projekt kaufen, kaufen einerseits eigentlich langfristige Erträge aus dem Mietvertrag, also den sogenannten Cashflow, den der Mietvertrag generiert, andererseits wollen sie aber auch eine Alternative haben, denn in der Regel befinden sich BTS-Gebäude von vornherein an weniger offensichtlichen Standorten, da sie näher an den Produktionsstandorten unserer Mieter oder deren Kerngeschäft liegen. Daher sind dies auf den ersten Blick keine besonders naheliegenden Standorte. Wir versuchen natürlich im Rahmen der Zusammenarbeit mit diesen Mietern, sie dazu zu bewegen, sich näher an den Verkehrswegen in Polen zu positionieren, näher an den 7R-Hubs, die wir sowohl in sehr entwickelten als auch in aufstrebenden Märkten schaffen. In den meisten Fällen ist dies möglich. Manchmal ist dies aus technologischen Gründen für den Mieter nicht möglich, sodass der Mieter einfach einen bestimmten Standort wählt, dem wir zustimmen, und wir ein solches Projekt gemeinsam realisieren. Dies ist der ganzheitliche Ansatz bei 7R, bei dem wir einerseits die Erwartungen unseres Mieters erfüllen, andererseits aber nicht nur wie ein Bauträger denken, sondern auch mit den Augen eines institutionellen Investors.
Deshalb sind 7R-Projekte auf dem Investmentmarkt sehr gefragt, denn gerade diese „Alternative Use“-Komponente – also die zukünftige Nutzung, nicht nur die heutige – eröffnet unseren Investoren viel mehr potenzielle Anlagestrategien. Dies ist ein sehr begehrtes Merkmal,
fügt Łukasz Jachna hinzu
Tomasz: Genau , Łukasz. Du hast erwähnt, dass die Objekte von 7R auf dem Investmentmarkt sehr gefragt sind. Können wir vielleicht nahtlos zum Thema City Flex übergehen? Vor nicht allzu langer Zeit hat 7R einen recht umfangreichen Verkauf mehrerer Objekte dieser Art abgeschlossen. Könntest du einerseits erklären, worin sich ein Lager dieser Art von beispielsweise einem Big-Box-Lager unterscheidet, und ein paar Worte oder Sätze mehr zur Transaktion selbst sagen?
Łukasz: Jasne, jak najbardziej. Przede wszystkim magazyny typu last mile, czyli tzw. ostatniej mili, również inaczej nazywane SBU, czyli Small Business Units. W naszej firmie mamy własną kategorię, która nazywa się 7R City Flex, czyli magazyny ostatniej mili. To jest nasz autorski branding, niewytworzony przypadkowo, ponieważ jako pierwszy deweloper w Polsce postanowiliśmy skupić się na zbudowaniu całego programu City Flexów, czyli magazynów ostatniej mili, w głównych miastach w Polsce. Widzimy z tego tytułu bardzo duże korzyści, ponieważ, tak jak dobrze zauważyłeś, jest to totalnie inny produkt. Po pierwsze lokalizacja takiego magazynu jest w ramach aglomeracji. Po drugie bardzo stawiamy na transport publiczny. Po trzecie są to magazyny troszeczkę mniejsze niż tzw. big boxy, ponieważ mówimy tutaj o wielkości typowego magazynu city flexowego od 10 do 15, maksymalnie do 20 tys. m2. Jednocześnie są przygotowane pod dużo mniejszego najemcę. Jest to najemca, który nie potrzebuje wynająć 50-100 tys. m2; to jest najemca, który potrzebuje wynająć 1-2 tys. – to po pierwsze. Po drugie udział biur w takim magazynie jest dużo większy, ponieważ jest tam więcej pracowników biurowych niż tylko magazynowych. Wynika to z faktu, że często naszymi klientami są albo showroomy, e-commersowi najemcy, tudzież operacje tzw. pick-up location dla wielu graczy, chociażby DIY w postaci Euro RTV AGD, który powierzył nam budowę części swojej sieci logistycznej pod kątem przyjmowania zwrotów i odbiorów produktów przez klientów prywatnych. Jest to o tyle ciekawe, że wymagamy dużo większego przemyślenia powierzchni w City Flexie, ponieważ chcemy, żeby te projekty były maksymalnie uniwersalne, żeby ten unit, czyli potencjalna dedykowana powierzchnia pod jednego najemcę, był w miarę wygodny pod różne typy operacji. Jednocześnie tak jak mieliśmy przy okazji multi-let i big boxów, chcemy też myśleć tak, jak przyszły inwestor, więc te podziały muszą być dużo bardziej uniwersalne w przyszłości, ponieważ tak naprawdę rozmawiamy dzisiaj z najemcami, których potencjał wzrostu jest największy. Oni dzisiaj zaczynają od 1-1,5 tys. m2, ale w ramach rozwoju ich core biznesu zakładamy, że będą się rozwijali, jak chociażby super rosnący rynek e-commerce w Polsce, więc za X czasu będą potrzebowali większą powierzchnię. Tutaj też mówimy o umowach na okres średnio pięć lat. Oczywiście są jakieś wyjątki pod kątem specyfiki konkretnego najemcy, ale generalnie też takim typowym okresem to jest pięć lat. Te magazyny są bardzo pożądane przez inwestorów, ponieważ po pierwsze to jest bardzo rozpowszechniony typ produktu u naszych zachodnich sąsiadów, w Polsce dopiero raczkuje. Były wcześniej realizacje przez różnych deweloperów w poszczególnych miastach, ale my jako 7R zrobiliśmy program, który jak wspomniałeś przed chwilą, udało nam się uplasować z Macquarie Group – to jest duży fundusz inwestycyjny specjalizujący się w infrastrukturze i nieruchomościach globalnie i tak naprawdę nasza współpraca trwa już od kilkunastu miesięcy. W listopadzie 2021 zakonczyła się realizacją kolejnego projektu. Obecnie w ramach tego portfela mamy już 80 tys. To jest istotna wielkość portfela, jeżeli chodzi o magazyny ostatniej mili. Pracujemy nad kolejnymi lokalizacjami, widzimy, że ta współpraca odbywa się bardzo przejrzyście, ponieważ zarówno oczekiwania inwestora, jak i 7R są zbieżne, bo mówimy o absolutnie core’owych lokalizacjach, mówimy tutaj o najwyższej jakości, jaką można zaoferować najemcom i mówimy tutaj o spełnieniu wszystkich wymogów ESG w postaci paneli fotowoltaicznych, ładowarek do samochodów elektrycznych, automatycznej kontroli dostępów i wszystkich udogodnień dla najemców, które możemy na danej lokalizacji zaprezentować, ale tak naprawdę to najbardziej holistycznym podejściem jest możliwość zaoferowania naszym najemcom i pracownikom transportu publicznego do tych lokalizacji – coś, co nie jest możliwe przy okazji big boxów, ponieważ są przeważnie zlokalizowane dużo dalej od centrum miast. Ta unikatowość powoduje, że jest to bardzo unikatowy produkt, z którego się bardzo cieszymy, bardzo go rozwijamy, wymaga to bardzo dużo pracy naszego teamu, ponieważ mówimy też o najemcach, którzy często dopiero rozpoczynają swoją przygodę z najmem instytucjonalnym, więc pojawia się tam jakiś aspekt edukacyjny. Ale przy odpowiednim podejściu do klienta, przy odpowiednim pokazaniu mu wszystkich zalet tego typu umowy, w bardzo krótkim czasie rozumieją, że jest to świetne rozwiązanie dla nich. A my cieszymy się, że tak naprawdę magazyny ostatniej mili w wykonaniu 7R, to jest znalezienie najemców na praktycznie 100% dostępnej powierzchni jeszcze przed zakończeniem budowy, co najlepiej odzwierciedla, jak bardzo projekty tego typu są potrzebne w Polsce, jak i również jak bardzo najemcy ufają w naszą jakość, egzekucyjność wykonania super projektów.
Tomasz: Genau, ein erstklassiges Objekt, ein erstklassiger Mieter, ein erstklassiger Investor… Inwiefern ändern sich die Rentabilität und das Risiko solcher Investitionen je nach Art der Lagerhallen bzw. der Lagerimmobilien im Allgemeinen?
Wir sprechen hier von der heutigen Zeit, in der Lagerprojekte sehr gefragt sind, da viele institutionelle Investoren erkannt haben, dass es sich dabei nicht mehr um diese hässlichen „Big Boxes“ außerhalb der Stadt handelt, die niemand beachtet, sondern um ein Schlüsselsegment nicht nur der Immobilienbranche, sondern der gesamten Wirtschaft. Denn die gute Konjunkturlage in einem Land schlägt sich direkt in einem erhöhten internationalen Warenverkehr und Lagerbedarf nieder, ganz zu schweigen von dem ganzen Schock, den Covid im letzten Jahr ausgelöst hat. Das ist insofern interessant, als wir derzeit einerseits einen sehr starken Kapitalzufluss in diese Anlageklasse beobachten, andererseits aber trotz des enormen Angebots, das derzeit auf dem Markt herrscht, und einer noch größeren Nachfrage nach wie vor an erstklassigen Produkten mangelt, wie du es so treffend genannt hast: tip-top. Daher sind Investoren bereit, eine Art Prämie für den Besitz von Top-Anlagen zu zahlen.
ergänzt von Łukasz Jachna
Was die Unterscheidung zwischen unseren Lagertypen angeht, so ist gerade das von Ihnen erwähnte Risiko entscheidend, das tatsächlich mit der Laufzeit des Mietvertrags zusammenhängt. Abgesehen vom Standort und der Art des Produkts sind es heute tatsächlich die Investoren – und auch hier gibt es keinen einheitlichen Ansatz, denn es gibt einen Teil der institutionellen Investoren, die der Meinung sind, dass für sie ein einziger Mieter in dem zuvor erwähnten BTS-Objekt für 15–20 Jahre, dessen Covenant, also Rating, Finanzberichte sie heute überprüfen können, die Branche, in der er tätig ist, unter die Lupe nehmen können und „seine Ruhe haben“, d. h. sie kaufen sich seinen Cashflow über einen Zeitraum von 15–20 Jahren und sind bereit, dafür einen bestimmten Aufschlag zu zahlen. Das ist insofern interessant, als der Aufschlag für diesen Mieter relativ hoch ist, auf der anderen Seite stehen jedoch Investoren, die der Meinung sind, dass paradoxerweise diese Diversifizierung, die ich zuvor im Zusammenhang mit Big-Box-Objekten erwähnt habe, viel interessanter ist, da sie ihr Geld nicht in ein Gebäude investieren, das nur einen einzigen Mieter hat, und im Falle eines Ereignisses, das sie heute nicht kontrollieren können, den gesamten Cashflow verlieren würden. Sie bevorzugen diese Diversifizierung in Form mehrerer Mieter und scheuen sich nicht vor der aktiven Vermarktung nach Ablauf der Grundmietdauer, also nach etwa fünf Jahren – das ist etwas, das sie sehr schätzen. Auf der anderen Seite gibt es kleine Last-Mile-Lager, die einerseits ähnliche Eigenschaften wie Big-Box-Lager aufweisen, aber näher an den Städten liegen, was automatisch dazu führt, dass der Grundstückspreis viel höher ist als bei einem Big-Box-Lager. Dann ergibt sich für diese Investoren ein zusätzliches Szenario in Form von sogenannten „alternative views“, d. h. sie überlegen und spekulieren, ob der Standort, an dem City Flex heute gebaut ist, auf längere Sicht genauso aussehen wird. Es geht hier nicht um fünf Jahre, sondern eher um 10–15 Jahre, aber aus ihrer Sicht ist dies ein Mehrwert in Form einer zusätzlichen Prämie, die sie für ein Produkt dieser Art zahlen, da sie eine zusätzliche Strategie im Hinterkopf haben. Vielleicht wird dieser Standort in 15 bis 20 Jahren nicht mehr nur ein Lager sein, vielleicht wird es ein Büro- oder Wohnstandort sein… die Zeit wird es zeigen. Zudem ist diese Besonderheit einer noch größeren Anzahl kleinerer Mieter, beispielsweise im Rahmen eines Programms, insofern interessant, als der Investor, der Last-Mile-Projekte kauft, tatsächlich auf ein sehr großes Wachstumspotenzial seiner Mieter setzt, d. h. er sieht, dass er in den dynamischsten Wirtschaftszweig investiert, und akzeptiert die Tatsache, dass er ein viel umfangreicheres sogenanntes Active Asset Management hat, also nicht nur die Verwaltung des Gebäudes selbst, sondern auch der Mieter innerhalb dieses Gebäudes, um sie in dem erworbenen Last-Mile-Portfolio zu halten.
Tomasz: Genau, wie sieht es mit den Risiken bei Produktionsanlagen aus, die wir bisher noch nicht angesprochen haben? Wie stehen Investoren zu dieser Art von Investitionen?
Łukasz: Für uns sind Produktionsprojekte letztendlich BTS-Projekte, allerdings sehr spezielle, bei denen wir unserem ganzheitlichen Ansatz nicht gerecht werden können, d. h. ein BTS-Projekt nicht in den Standardrahmen eines mehrjährigen Bauprojekts einpassen können. Dann sprechen wir erstens von einer Mietdauer von mindestens 15 Jahren, das ist das absolute Minimum, aber eher empfohlen werden 20 Jahre. Es handelt sich dann um ein sehr spezifisches Gebäude, das eigentlich nur für eine bestimmte Art von Mieter geeignet ist, und hier spielt die finanzielle Leistungsfähigkeit dieses Mieters die größte Rolle, denn das ist der entscheidende Punkt. Sie wird bei der Auswahl solcher Produkte durch den Investor als wichtigster Faktor berücksichtigt. Für uns ist das insofern interessant, als wir sehen, dass unsere Organisation dadurch die Bedürfnisse unserer Mieter noch besser verstehen kann, denn zu uns kommt ein potenzieller Mieter, der einen so spezifischen Geschäftsprozess hat, dass schon der Lernprozess innerhalb unseres Unternehmens interessant ist, und darüber hinaus etwas, das heute von sehr passiven Investmentfonds, die sich eigentlich keine Gedanken über alternative Sichtweisen oder die Lage machen, sondern ausschließlich auf Covenants und Cashflow achten, enorm begehrt ist. Sie interessieren sich für diesen sehr langen Zeithorizont, den ein solches Produktionsobjekt bieten kann. Einerseits sind das sehr gefragte Projekte, andererseits ist es eine eigene Kategorie im Kontext der gesamten Logistik und des Industriemarktes in Polen. Wir betrachten dies eher als einen weiteren Schritt zum Aufbau unserer Kompetenzen, aber auch als Möglichkeit, unseren potenziellen und bestehenden Mietern zu zeigen, dass für 7R eigentlich nichts unmöglich ist – wir sind in der Lage, jeden Bedarf zu erfüllen und Lösungen zu finden, die den operativen Anforderungen unserer Mieter gerecht werden.
Tomasz: Danke , Łukasz. Der Lagerflächenmarkt hat in den letzten Jahren einen echten Wachstumsschub erfahren. Diese Entwicklung hält an, verläuft sehr dynamisch und wird wohl noch mindestens einige Jahre andauern. Ich wünsche dir weiterhin viel Erfolg bei der Vermarktung und dem Verkauf von Lagerhallen. Vielen Dank für das Gespräch, und ich danke euch allen, dass ihr den Podcast aus der Reihe 7R.blog.on gehört habt. Bis zur nächsten Folge.
Über den Autor
Über den Autor
Lilianna (Elżbieta) Laudy
Marketing- und Digitalmanager
Lilianna Laudy pełni funkcję Digital & Marketing Manager w 7R SA, gdzie odpowiada za rozwój działań digitalowych i marketingowych wspierających widoczność marki, komunikację online…