Guten Tag. Mein Name ist Tomasz Szpyt und ich begrüße Sie zu einer weiteren Folge des Podcasts aus der Reihe 7R.Blog.On. Heute sprechen wir über die Attraktivität von Lagerhallen als Investitionsobjekte. Zu Gast ist Tomasz Kostrzewa – Senior IInvestment Director bei 7R.
Guten Tag, ich heiße Sie herzlich willkommen.
Der Titel des heutigen Treffens ist im Grunde eine Frage: Womit haben wir es derzeit zu tun? Es sind die 15 Minuten Ruhm der Lagerhäuser, denn Lagerhäuser waren zuvor kein besonders beliebtes Anlageprodukt. Das hat sich vor einigen Jahren geändert, und mittlerweile haben sich Lagerhäuser zu einem der wichtigsten Akteure auf dem Anlagemarkt entwickelt. Wann und was hat sich geändert?
Tatsächlich hat diese Anlageklasse in Polen eine relativ kurze Geschichte. Ich denke jedoch, dass es sich lohnt, einen Blick auf die Entwicklungen der letzten fünfzehn Jahre zu werfen. Der Markt für die Vermietung von Logistik- und Produktionsflächen für Investitionszwecke wies einen etwas anderen Charakter auf. Vor allem waren die Mietverträge deutlich kürzer. Die Kunden suchten nach Mietverträgen mit einer Laufzeit von 3 bis 5 Jahren. Das war sozusagen das Minimum, was die Mietdauer betraf. Dies lag unter anderem daran, dass Logistikunternehmen solche Verträge genau für diese Zeiträume abschlossen. Derzeit hingegen ist der Ertragsstrom, der aus einem Mietvertrag für eine Lagerimmobilie stammt, länger. Er ist für einen Zeitraum von mindestens fünf Jahren gesichert. Das ist sozusagen der erste Faktor, der diese Anlageklasse attraktiver gemacht hat, aber wir haben auch eine gewisse Spezialisierung festgestellt. Da es mehr Logistikunternehmen gibt, vertrauen Kunden diesen Teil ihres Geschäfts Spezialisten an. Aktuellen Berichten zufolge werden derzeit etwa 37–40 % der Fläche von solchen Unternehmen gemietet, und dieser Anteil steigt deutlich an. Das bedeutet, dass ein solches Produkt aus Sicht der Investoren stabiler und berechenbarer ist. Es ist einfach langfristiger ausgerichtet.
Was treibt den Lagerhausboom eigentlich an und wie lange könnte er noch anhalten?
Die Grundlagen sind vielfältiger Natur. Es gibt Grundlagen, die meiner Einschätzung nach vor allem auf die Reife der polnischen Unternehmen zurückzuführen sind. Wie ich bereits erwähnt habe, war die Logistik lange Zeit so etwas wie ein Geheimtipp. Im Allgemeinen konzentrierten sich alle auf den Vertrieb, die Produktion und das Marketing. Die Logistik hingegen wurde vernachlässigt. Das hat sich nun geändert, da die Lieferzeit und die Sicherstellung des Lagerbestands für Unternehmen von entscheidender Bedeutung sind. Und einfach die Reife – was das Management und die Reife in den Unternehmen angeht – hat dazu geführt, dass Unternehmen nach modernen und relativ flexiblen Logistikflächen suchen. Das ist die eine Seite der Medaille. Auf der anderen Seite haben wir natürlich auch die Gewohnheiten der Verbraucher. Der von vielen E-Commerce-Experten erwähnte E-Commerce, der in letzter Zeit sowohl in den Medien als auch in unserem Alltag zu einem alltäglichen Thema geworden ist. Er verändert diese Gewohnheiten. Er sorgt dafür, dass sich der Konsum ins Internet verlagert. Dort geben wir Geld aus und decken auf diese Weise den Großteil unserer Bedürfnisse. Wir haben auch Faktoren von viel größerer Bedeutung, wenn es um Nearshoring geht – also die Verlagerung von Lieferketten näher an die Fabriken, näher an die Abnehmer. Das ist besonders in unseren Breitengraden und an unserem Standort von großer Bedeutung. Was in letzter Zeit ebenfalls enorme Veränderungen mit sich gebracht hat – nämlich die Pandemie. Eine Pandemie, die tatsächlich auf mehreren Ebenen Auswirkungen hatte. Für die Logistikbranche, für Bauträger und für Investoren. Einerseits stieg die Kaufaktivität im Internet – was einen Lagerhausboom auslöste –, aber auch die Logistik als Anlageklasse profitierte vom Kapitalabfluss aus anderen Anlageklassen. Also aus dem Handel, dem Einzelhandel und den Büros.
Muss ich das so verstehen – natürlich, toi, toi, toi –, dass die Pandemie vorbei sein wird und damit auch das Eldorado in den Lagern? Ist das nicht eine zu einfache Schlussfolgerung?
Glücklicherweise sehe ich ein solches Risiko nicht. Der Kapitaldruck wird natürlich nachlassen, denn Kapital sucht nun einmal nach den besten Anlagemöglichkeiten und den besten Renditen. Es wird wieder zu einer gewissen Diversifizierung kommen. Allerdings wird sich dieses Gleichgewicht auf anderen Prozentsätzen einpendeln. Die Logistik wird eine sehr attraktive Anlageklasse bleiben, die im Portfolio von Investoren, die sich auf Immobilien spezialisiert haben, eine wichtige Rolle spielt. Es wird jedoch ein sehr starker Trend bestehen bleiben. Die Gewohnheiten der Verbraucher werden bestehen bleiben. Diese Gewohnheiten werden weiterhin die Nachfrage prägen. Außerdem wird es eine sehr starke Gruppe hochspezialisierter Immobilienexperten geben. Das möchte ich erwähnen, da es ein Thema ist, das oft übersehen wird. Und der menschliche Faktor bei der Betreuung des Immobilienmarktes ist von entscheidender Bedeutung. Noch vor fünfzehn Jahren hatten wir keine Spezialisten, die sich so gut mit Lagerhallen auskannten wie heute. Es gab keine Makler, Anwälte, Leasing- oder Kapitalmarktexperten, die die Logistik verstanden. Die Logistik folgt ihren eigenen Gesetzen und unterscheidet sich ein wenig von anderen Anlageklassen – und das ist ein sehr großer Vorteil.
Einige Beratungsunternehmen sind der Ansicht, dass die Entwicklung der künstlichen Intelligenz tatsächlich zu einem erheblichen Personalabbau bei Maklern, Beratern – vielleicht sogar bei Rechtsanwälten – führen könnte. Ist das ein Trend, der tatsächlich eintreten könnte?
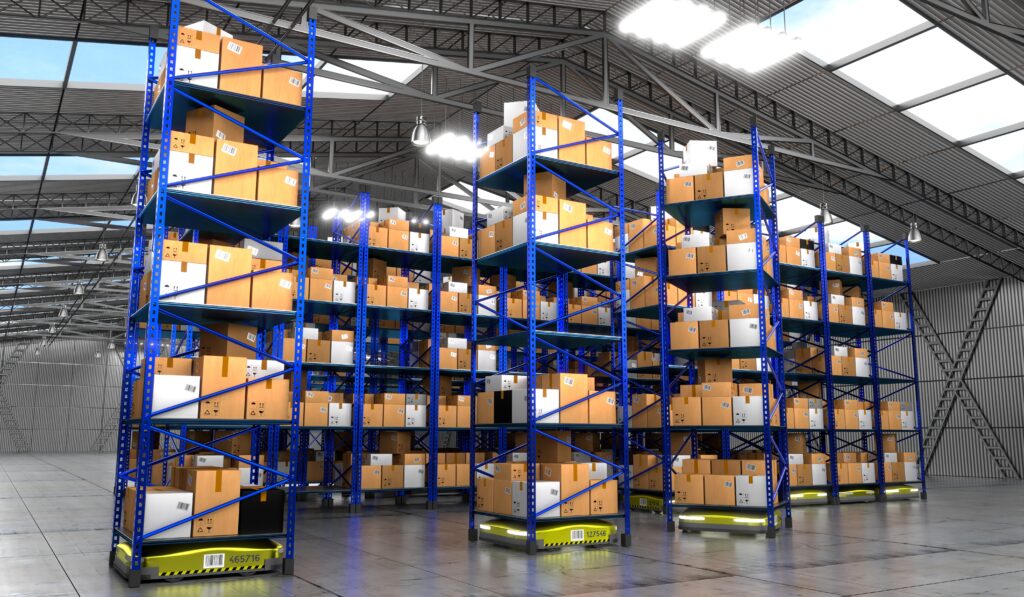
Dies ist ein Thema, das wir bei 7R sehr genau beobachten, da die Automatisierung von Produktionsprozessen sowohl vor Ort – also tatsächlich in unseren physischen Einrichtungen – als auch hier im Büro, d. h. in Bezug auf Verkauf, Vermietung oder die Verwaltung der Kapitalfunktionen dieser Anlage, von großer Bedeutung ist. Meiner Meinung nach wird die Automatisierung tatsächlich in der Bausubstanz selbst sehr deutlich voranschreiten. Wir sprechen hier von verschiedenen Arten von Lagersystemen, von Systemen, die einen leichteren Zugang zu einem bestimmten Produkt ermöglichen. Die Spezialisierung und Automatisierung der Betreuung dieses Marktes – also der Vermietung oder des Verkaufs – wird sich jedoch auf die am stärksten wiederkehrenden Segmente beschränken. Leasing- und Verkaufstransaktionen haben insofern einen einzigartigen Charakter und eine komplexe Struktur – insbesondere unter polnischen Bedingungen und in diesem Rechtsraum –, dass das Element der Spontaneität und der Verhandlung immer eine Rolle spielen wird, also Lager und Prozesse ja. Der Verkauf selbst und die Abwicklung des gesamten Verkaufs- und Leasingprozesses hingegen – hier eher der Mensch.
In den letzten Jahren hat sich die Lagerfläche in Polen sehr dynamisch entwickelt. Wir haben die 20-Millionen-Quadratmeter-Marke überschritten. Bald werden wir wahrscheinlich die 25-Millionen-Marke überschreiten. Wo liegt die Grenze? Sind es 30, 35 oder 40 Millionen Quadratmeter? Wie groß ist die Aufnahmekapazität des polnischen Marktes in Bezug auf diese Fläche?
Aus Sicht eines Bauträgers wäre es natürlich am besten, wenn diese Grenze nicht existierte, aber wir müssen realistisch bleiben. Die Festlegung dieser Grenze lässt sich in gewisser Weise modellieren. Wenn wir uns die reifen Märkte ansehen – die Märkte Westeuropas –, wo diese Fläche zum einen einen viel vielfältigeren Charakter hat, da es dort sowohl ältere als auch moderne Objekte gibt. In Polen konzentriert sich das Gesamtangebot an Objekten hauptsächlich auf moderne Objekte – sogenannte Objekte der Klasse A, Prime-Objekte. Derzeit nähern wir uns tatsächlich einem Bestand von rund vierundzwanzig Millionen Quadratmetern. Umgerechnet auf die Bevölkerung in Polen sind das weniger als ein Quadratmeter, nämlich 0,6 Quadratmeter pro Kopf. Würden wir den polnischen Markt mit dem deutschen vergleichen, wo diese Fläche über 70 Millionen, also über 72 Millionen Quadratmeter beträgt, steigt dieser Wert deutlich an. In diesem Sinne prognostiziere ich, dass diese Sättigung bei etwa dreiunddreißig bis fünfunddreißig Millionen Quadratmetern eintreten wird.
Das heißt, jeder Einwohner des Landes sollte ein Stück Boden in dem Lager haben.
Auf jeden Fall. Ob es sich nun um einen Keller oder ein 7R-Lager handelt – auf jeden Fall.
Mit der Entwicklung des Lagerimmobilienmarktes kamen auch neue Standorte hinzu. Am Anfang standen Zentralpolen, Warschau, Schlesien, Breslau, Posen und Pommern – das sind die naheliegenden Standorte. Wo können wir diese – scheuen wir uns nicht, es so zu nennen – „Invasion“ von Lagerhallen noch erwarten?
Lagerhäuser gibt es überall – und das sage ich in voller Kenntnis der Sachlage, was Polen betrifft. Die Märkte, die wir als Schlüsselmärkte bezeichnen – im Englischen die sogenannten „Core“-Märkte. Tatsächlich Zentralpolen, Posen, Breslau – die wichtigsten Städte. Wir beobachten jedoch eine sehr interessante Entwicklung und Evolution der sogenannten „Core-Plus“-Märkte. Zum Beispiel Stettin. Das ist ein sehr dynamischer Markt, und wir verzeichnen dort starke Zuwächse. Diese hängen nicht nur mit der geografischen Lage oder der Nähe zu Deutschland und Skandinavien zusammen, sondern auch mit der hochspezialisierten Arbeitskraft. Ein weiteres interessantes Beispiel ist der gesamte Korridor entlang der S3 – also entlang unserer westlichen Grenze, wo tatsächlich ein Teil der Produktionsketten angesiedelt ist. Und auch die Unternehmen profitieren von dem Vorteil, dass die Arbeitskräfte dort günstiger sind. Große Möglichkeiten bietet hingegen der gesamte Osten Polens. Hier sind wir als 7R in Lublin präsent. Wir sind sehr stark in Rzeszów vertreten. Ich denke, dass wir in dieser Region noch sehr viel zu tun haben.
Osten, Westen, Norden, Süden. Die Lager konzentrieren sich auf den Straßengüterverkehr. Besteht die Chance, dass sich auch der intermodale Sektor entwickelt, der in Polen derzeit eigentlich nur in rudimentärer Form vorhanden ist?
Hier kommen wir auf ein sehr interessantes Thema zu sprechen, denn wenn man Lagerhäuser betrachtet, sollte man sie als Teil der Infrastruktur betrachten. Nicht als einzelne, voneinander unabhängige Gebäude, die über ganz Polen verstreut sind. Vielmehr bilden sie ein zusammenhängendes Netz. Ein Infrastrukturnetz. Wenn wir dazu noch den intermodalen Verkehr hinzufügen – also das tatsächliche Umschlagpotenzial aus dem Fluss- oder Schienenverkehr –, ergibt sich ein sehr interessantes Bild. Sind wir dafür bereit? Das ist eine sehr gute Frage, denn derzeit findet der Großteil des Transports tatsächlich auf polnischen Straßen statt. Und auch die Investitionen gehen in diese Richtung. Der Zuwachs an Straßen in Polen ist sehr beeindruckend. Vor allem, wenn wir das Jahr 2006, in dem es insgesamt gerade einmal 930 Kilometer Schnellstraßen und Autobahnen gab, mit dem Jahr 2020 vergleichen, in dem die Gesamtlänge 4300 Kilometer beträgt. Man sieht, dass der Schwerpunkt dort liegt. Ich persönlich bin ein Befürworter des intermodalen Verkehrs und würde mir sehr wünschen, dass sich die Logistik in diese Richtung entwickelt.
Hoffen wir es. Die Pandemie neigt sich dem Ende zu, auch wenn die Meinungen darüber auseinandergehen. Wie wird sich das auf den Lagerflächenmarkt auswirken – auf die Nachfrage, vielleicht auch auf das Angebot, vielleicht auf die Entwicklung des E-Commerce? Außerdem gibt es eine gewisse Grenze für die Aufnahmekapazität des polnischen Marktes. Meine Frage lautet: Worauf sollten wir uns vorbereiten, wenn sich die Lage auf dem Lagerflächenmarkt wieder beruhigt?
Sollte sich die Lage auf dem Lagerflächenmarkt abkühlen, werden meiner Meinung nach sowohl Investoren als auch Bauträger gewinnen, die ein ausgefeiltes Produkt von höherer Qualität anbieten. Dann wird der potenzielle Käufer tatsächlich wählerischer sein. Er wird nicht nur auf die Produktqualität achten, nicht nur auf den Vermietungsgrad und nicht nur auf die Lage. Das sind wichtige, entscheidende Faktoren. Hinzu kommen jedoch noch die Abwicklung des gesamten Vermietungsprozesses, die Abwicklung des Verkaufs und jener eher schwer fassbare Eindruck, der gerade aus diesem menschlichen Faktor resultiert. Es werden also jene Unternehmen gewinnen, die über Fachleute verfügen, die in der Lage sind, sowohl den Vermietungsprozess von Lagerflächen als auch den Verkaufsprozess reibungslos abzuwickeln.
Vielen herzlichen Dank für das Gespräch. Unser heutiger Gast war Tomasz Kostrzewa – Senior Investment Director bei 7R.
Vielen Dank.